Domain kpiz.de kaufen?
Wir ziehen mit dem Projekt
kpiz.de um.
Sind Sie am Kauf der Domain
kpiz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kpiz.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **

Ähnliche Suchbegriffe für Werbungskosten
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 4,5 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3305,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
Was fällt unter Werbungskosten?
Was fällt unter Werbungskosten? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Einkommenserzielung stehen und steuerlich absetzbar sind. Dazu gehören beispielsweise Fahrtkosten, Fortbildungskosten, Arbeitsmittel oder auch Bewerbungskosten. Diese Kosten können in der jährlichen Steuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von den steuerlichen Vorteilen profitieren zu können. Es lohnt sich daher, alle relevanten Belege und Belege sorgfältig aufzubewahren. **
Wo werden Werbungskosten eingetragen?
Werbungskosten werden in der Regel in der Anlage N der Einkommensteuererklärung eingetragen. Dort können verschiedene Aufwendungen geltend gemacht werden, die im Zusammenhang mit der Erzielung von Einkünften aus nichtselbständiger Arbeit stehen. Dazu zählen beispielsweise Fahrtkosten, Fortbildungskosten, Arbeitsmittel oder auch Bewerbungskosten. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Durch die Berücksichtigung von Werbungskosten können Arbeitnehmer ihre steuerliche Belastung reduzieren und unter Umständen eine Steuererstattung erhalten. **
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
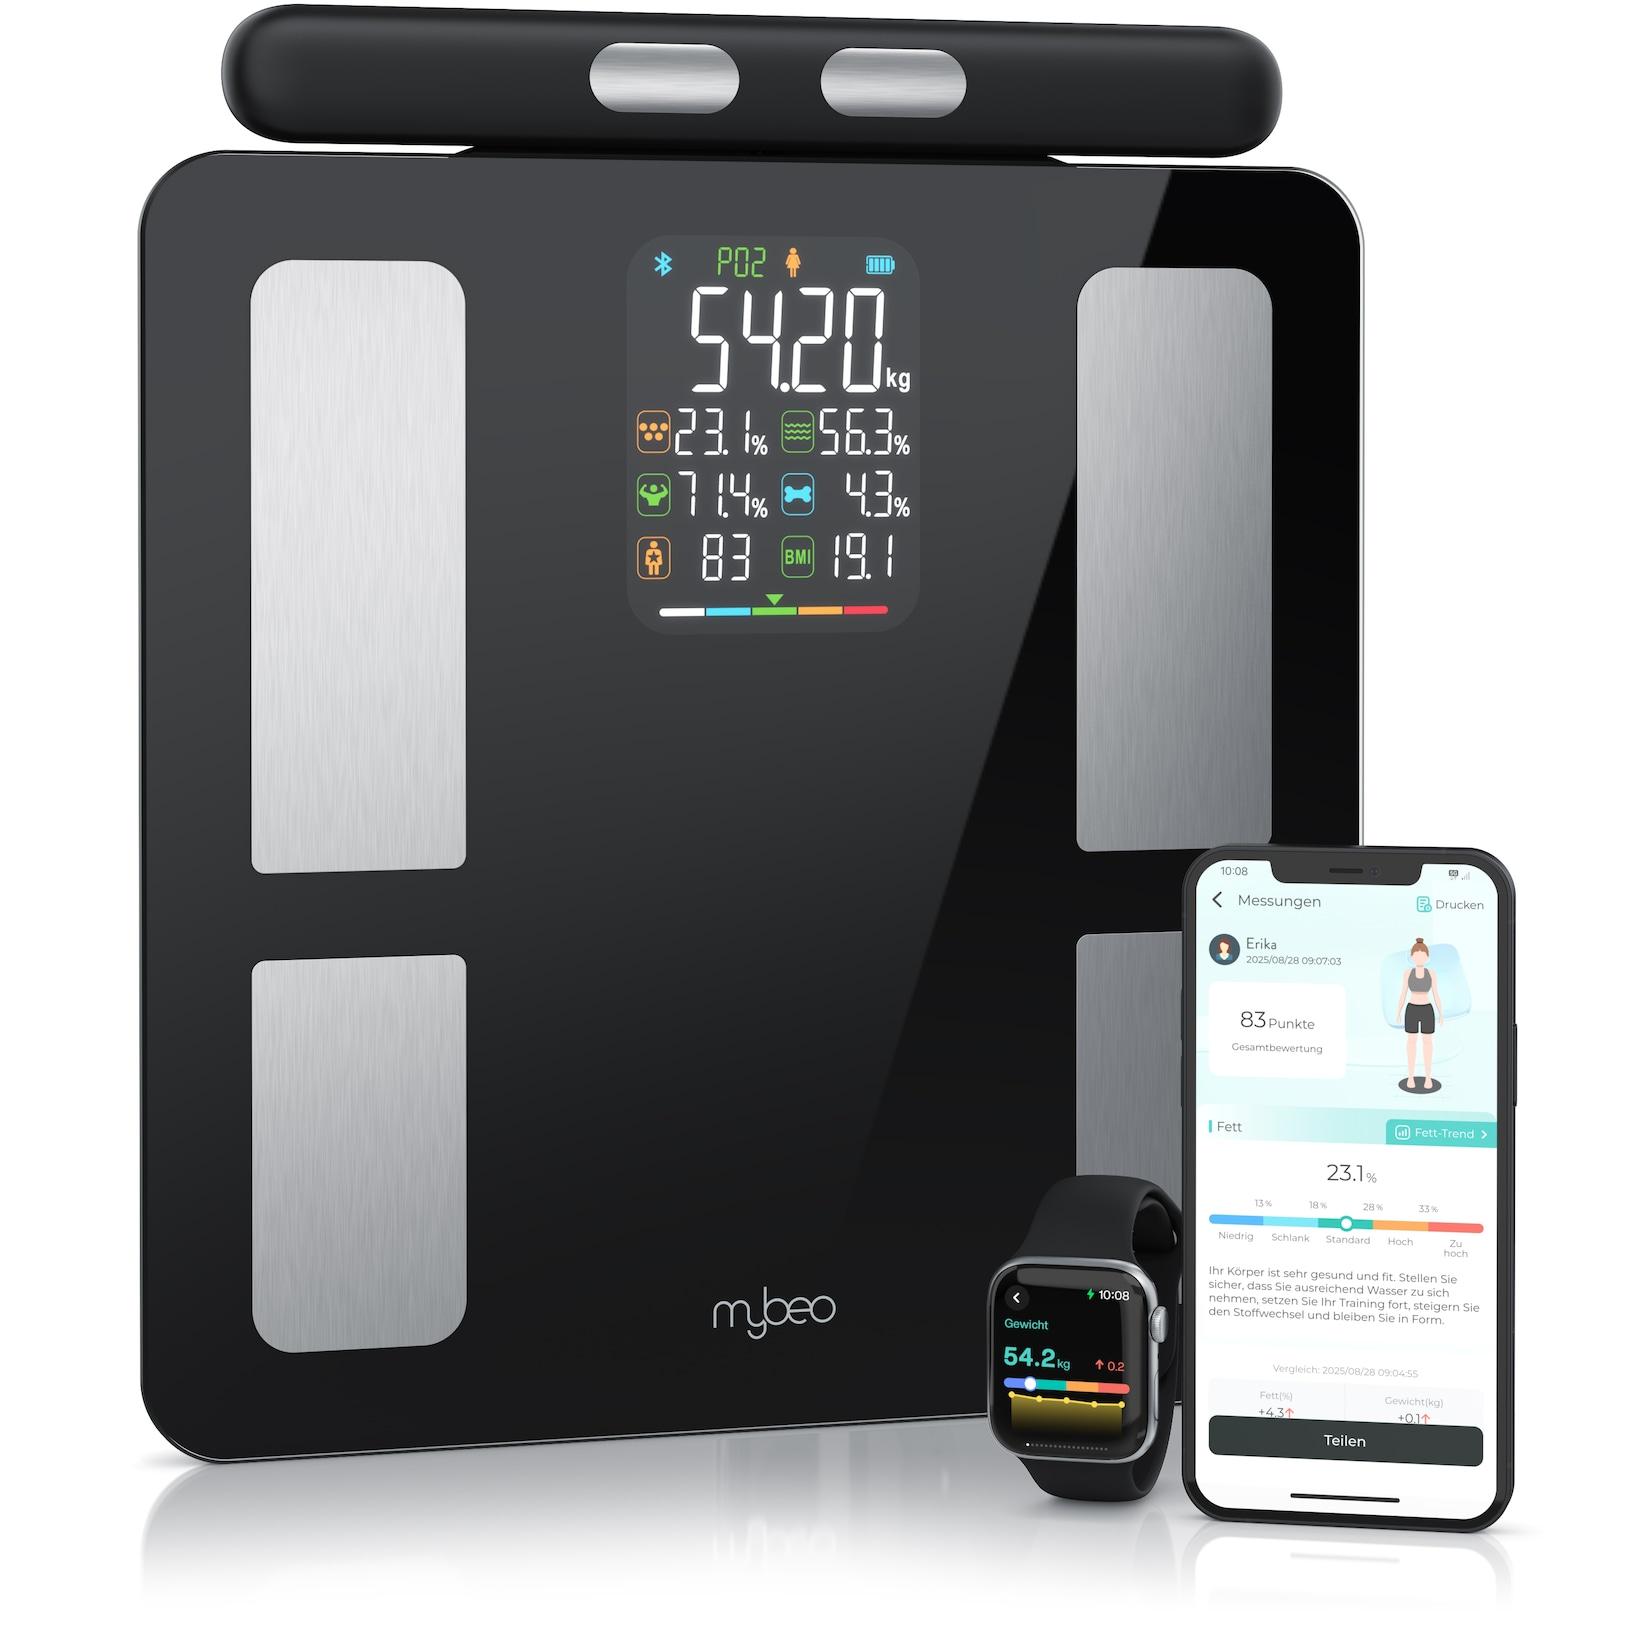
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBE Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1344,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 4,5 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3305,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
Ähnliche Suchbegriffe für Werbungskosten
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBE Saunaofen ohne Steuerung,10,5 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Was fällt unter Werbungskosten?
Was fällt unter Werbungskosten? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Einkommenserzielung stehen und steuerlich absetzbar sind. Dazu gehören beispielsweise Fahrtkosten, Fortbildungskosten, Arbeitsmittel oder auch Bewerbungskosten. Diese Kosten können in der jährlichen Steuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von den steuerlichen Vorteilen profitieren zu können. Es lohnt sich daher, alle relevanten Belege und Belege sorgfältig aufzubewahren. **
-
Wo werden Werbungskosten eingetragen?
Werbungskosten werden in der Regel in der Anlage N der Einkommensteuererklärung eingetragen. Dort können verschiedene Aufwendungen geltend gemacht werden, die im Zusammenhang mit der Erzielung von Einkünften aus nichtselbständiger Arbeit stehen. Dazu zählen beispielsweise Fahrtkosten, Fortbildungskosten, Arbeitsmittel oder auch Bewerbungskosten. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Durch die Berücksichtigung von Werbungskosten können Arbeitnehmer ihre steuerliche Belastung reduzieren und unter Umständen eine Steuererstattung erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.